Une décision écrite de l’employeur peut établir la raison d’un départ devenu impossible. Pour obtenir une indemnisation, il faut également prouver que cet événement entre dans les garanties souscrites et justifier les frais de voyage réellement perdus. Une attestation professionnelle, même détaillée, ne suffit donc pas toujours.
Le dossier doit ainsi relier trois éléments : l’événement professionnel et sa date, son incompatibilité avec les dates du voyage, puis les frais qui restent effectivement à votre charge après l’annulation. Selon la situation, la pièce utile peut être une décision de congés, une notification de licenciement, un ordre de mutation ou une convocation professionnelle.
Vérifier d’abord si l’empêchement est couvert
En France, un empêchement professionnel peut être indemnisé au titre d’une assurance annulation, mais uniquement dans les circonstances prévues au contrat. Les conditions de remboursement des billets rappelées par Service Public distinguent notamment la possibilité d’une prise en charge par l’assurance et les sommes éventuellement récupérables auprès du vendeur.
Avant de réunir les justificatifs, retrouvez la notice de votre assurance et recherchez les événements professionnels couverts. Vérifiez aussi les exclusions, la date de souscription et les conditions de déclaration. Une assurance achetée séparément et une garantie associée à une carte bancaire peuvent avoir des conditions différentes.
La distinction essentielle : Une attestation prouve qu’un événement professionnel s’est produit. Le contrat détermine si cet événement permet une indemnisation. Ces deux conditions doivent être examinées séparément.
Lorsqu’un employeur impose un changement qui compromet un séjour déjà réservé, son attestation aide à établir les faits, mais il reste nécessaire d’identifier la couverture applicable. IMAWAY distingue notamment une option Annulation dans sa formule Essentiel, une garantie Annulation dans Smart et une garantie annoncée toutes causes justifiées dans Confort : trouvez plus de solutions ici pour identifier les formules à examiner, puis confrontez leurs conditions au motif professionnel concerné. L’intitulé d’une garantie ne dispense pas de vérifier ses exclusions.
Quel document demander selon l’événement professionnel ?
Le justificatif pertinent est celui qui formalise la décision à l’origine de l’empêchement. L’Institut national de la consommation cite notamment la modification soudaine des congés par l’employeur parmi les situations susceptibles d’être couvertes, sous réserve des conditions de garantie et des justificatifs nécessaires.
Pour faciliter l’examen de votre dossier, demandez un écrit daté indiquant la nature de la décision, la période concernée et, si nécessaire, son caractère obligatoire.
| Situation | Document utile | Élément à démontrer |
|---|---|---|
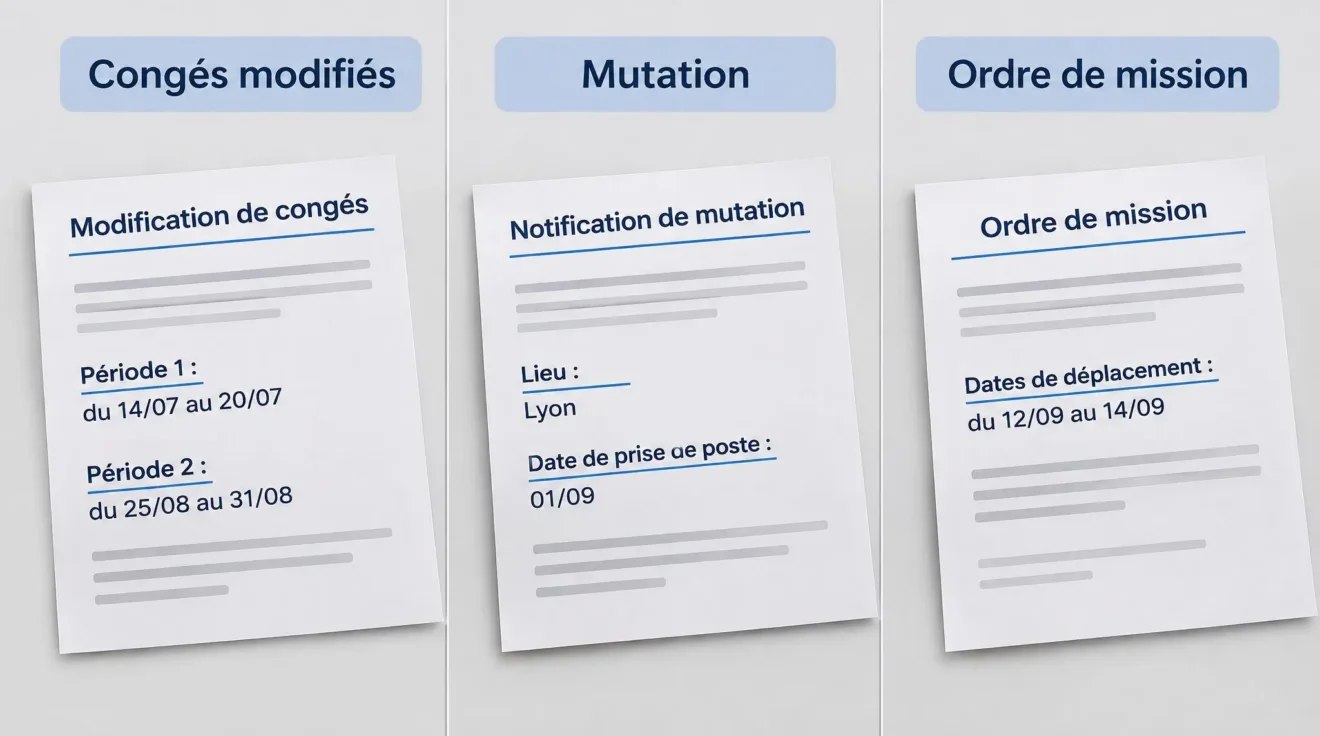
| Congés modifiés par l’employeur | Attestation ou décision écrite datée | Modification imposée et dates concernées |
| Licenciement | Notification officielle du licenciement | Nature, motif et date de la rupture |
| Mutation professionnelle | Ordre de mutation ou courrier officiel | Lieu, date de prise de poste et caractère imposé |
| Mission ou déplacement obligatoire | Ordre de mission ou convocation | Obligation professionnelle et chevauchement des dates |
| Nouvelle embauche | Contrat ou notification d’embauche | Date de début et compatibilité avec la clause de garantie |
Ces situations ne sont pas interchangeables. Un licenciement économique peut être expressément couvert sans que tous les modes de rupture le soient. Une mutation imposée ne se confond pas nécessairement avec une mobilité volontaire. Une nouvelle embauche n’est indemnisable que si les conditions applicables la prévoient.
Pour les congés modifiés, faites préciser les dates initialement autorisées et celles finalement imposées. Une attestation vague indiquant seulement des impératifs de service risque de ne pas permettre à l’assureur de comprendre pourquoi le voyage ne peut plus avoir lieu.
Les pièces de voyage et les preuves des sommes perdues
Le justificatif professionnel explique pourquoi le départ est compromis. Les pièces de voyage établissent ce qui avait été réservé, ce qui a été annulé et les sommes qui restent effectivement à votre charge. L’assureur peut ainsi distinguer une dépense engagée d’une perte potentiellement indemnisable.
- Référence du contrat et garantie annulation applicable
- Confirmation de réservation et dates du séjour
- Justificatifs des paiements effectués
- Document professionnel daté correspondant au motif
- Confirmation d’annulation obtenue auprès du vendeur
- Décompte des frais d’annulation retenus
- Justificatifs des remboursements ou avoirs déjà accordés
- Formulaire de déclaration et coordonnées bancaires, si demandés
Par exemple, si un hébergement ou un billet a déjà été partiellement remboursé, indiquez les montants restitués et ceux qui restent dus. Le montant pouvant être indemnisé dépendra ensuite des franchises, plafonds et autres conditions de la garantie. La totalité du prix payé n’est donc pas nécessairement remboursable.
Pour un billet d’avion non utilisé, certaines taxes et redevances peuvent également faire l’objet d’une demande auprès du vendeur, indépendamment de l’assurance annulation. Conservez une trace de cette démarche afin de ne pas confondre remboursement commercial ou réglementaire et indemnisation assurantielle.
Dans quel ordre transmettre sa demande ?
La chronologie compte autant que la nature des pièces. Relevez la date à laquelle vous avez appris l’événement professionnel et rapprochez-la de la réservation, de la souscription de l’assurance et du départ prévu. Ces repères permettront d’apprécier les conditions temporelles de la garantie.
- Vérifier la garantie. Repérez les événements couverts, les exclusions, les délais et le canal de déclaration prévu.
- Faire confirmer l’empêchement. Demandez à l’employeur ou à l’organisme compétent un document suffisamment précis et daté.
- Annuler auprès du vendeur. Obtenez une confirmation écrite et le détail des frais conservés, conformément aux conditions de réservation.
- Déclarer le sinistre. Adressez les pièces à l’assureur par le canal indiqué dans le contrat.
- Suivre le dossier. Archivez les confirmations de transmission et répondez aux demandes de complément.
Ne partez pas du principe qu’un délai identique s’applique à tous les assureurs. La procédure contractuelle peut imposer une déclaration rapide, parfois avant que l’ensemble des pièces soit disponible. Lorsque cela est possible, signalez l’événement dans les délais puis transmettez les justificatifs manquants selon les indications reçues.
Conservez également les échanges avec votre employeur et le vendeur du voyage. Ils peuvent aider à reconstituer les circonstances de l’annulation en cas de divergence sur les dates ou sur le montant restant à charge.
Que faire si l’assureur réclame d’autres justificatifs ?
Une demande complémentaire peut servir à lever une incohérence : dates qui ne correspondent pas, motif professionnel insuffisamment détaillé ou absence de preuve des frais retenus. Dans ce cas, demandez à l’émetteur initial de compléter le document plutôt que de remplacer une notification officielle par une simple déclaration personnelle.
Dans une étude de cas concernant l’assurance emprunteur, la Médiation de l’Assurance insiste sur la pertinence des documents demandés pour apprécier le droit à garantie. Ce raisonnement invite à faire préciser l’utilité d’une pièce apparemment étrangère à une annulation de voyage, sans préjuger de la décision applicable à ce contrat distinct.
Si une pièce semble sans rapport : Demandez par écrit ce qu’elle doit démontrer et sur quelle clause repose cette demande. Continuez à fournir les autres justificatifs pertinents sans laisser expirer les délais applicables.
Si l’assureur refuse l’indemnisation, sollicitez une réponse écrite indiquant le motif précis : événement non garanti, exclusion, document manquant ou autre condition non remplie. Vous pourrez alors comparer ce motif aux clauses du contrat et décider s’il faut compléter le dossier ou contester la décision selon la procédure de réclamation applicable.
Les cas où les justificatifs ne suffisent pas
Un dossier complet ne peut pas transformer un motif exclu en événement garanti. Une démission volontaire, une mobilité choisie ou une modification de vacances demandée par le salarié ne doivent pas être assimilées automatiquement à une décision professionnelle imposée. De même, un empêchement déjà connu au moment de la réservation ou de la souscription peut soulever une difficulté selon les clauses applicables.
Vérifiez enfin que vous mobilisez la bonne garantie : l’annulation concerne normalement l’impossibilité de partir, tandis qu’un retour anticipé après le départ relève d’une couverture distincte lorsqu’elle existe. Cette distinction détermine les circonstances à établir, les dépenses concernées et les documents à produire. Avant toute réclamation supplémentaire, rapprochez la chronologie de votre situation de la clause précise invoquée par l’assureur.